KYC Corgibet: verifica identità prima dei prelievi
 Available in US
Il KYC di Corgibet è una verifica dell’identità collegata soprattutto ai prelievi. I Termini ufficiali correnti prevedono procedure di verifica per ciascun cliente al primo cashout e consentono controlli aggiuntivi quando necessari. Le policy citano come categorie di prova documenti d’identità, prova di indirizzo e verifiche del metodo di pagamento; possono inoltre essere richiesti controlli ulteriori in base al rischio e alla transazione. La cosa più utile è distinguere ciò che è stabile da ciò che può cambiare: il trigger del primo prelievo e la possibilità di ulteriori verifiche sono espressi nei Termini, mentre la lista concreta dei file richiesti e i tempi operativi vanno sempre confrontati con la richiesta e la policy mostrate al momento.
Indice dei contenuti
- Quando Corgibet richiede la verifica
- Quali categorie di documenti compaiono nelle policy correnti
- Qualità dei file: cosa riduce i rifiuti evitabili
- Tempi KYC: cosa dice oggi la policy e perché va ricontrollato
- KYC e prelievo: il rapporto pratico
- Metodo di pagamento e source of funds
- Privacy pratica durante la verifica
- Cosa fare se il documento viene rifiutato
- Dove collocare il KYC nella valutazione complessiva
- Tre errori di interpretazione da evitare
- Checklist prima del primo cashout
- Come prepararsi senza inviare documenti in anticipo
- KYC completato: cosa controllare dopo
- Domande frequenti sul KYC Corgibet
Quando Corgibet richiede la verifica
I Termini ufficiali correnti sono chiari sul trigger principale: l’operatore si riserva di effettuare una procedura di verifica per ciascun cliente al primo prelievo. La stessa documentazione consente procedure aggiuntive durante la vita del conto, anche in relazione ai depositi, e specifica che i cashout non vengono processati finché il conto non è pienamente verificato quando il controllo è richiesto.
Questo non significa che ogni utente debba completare il KYC durante la registrazione Corgibet. Le due fasi vanno tenute separate. Il conto può essere creato prima, mentre l’identificazione documentale viene attivata secondo il flusso di verifica. Se stai pianificando un prelievo, però, è razionale prepararti in anticipo invece di considerare il KYC come un ostacolo imprevisto.
Quali categorie di documenti compaiono nelle policy correnti
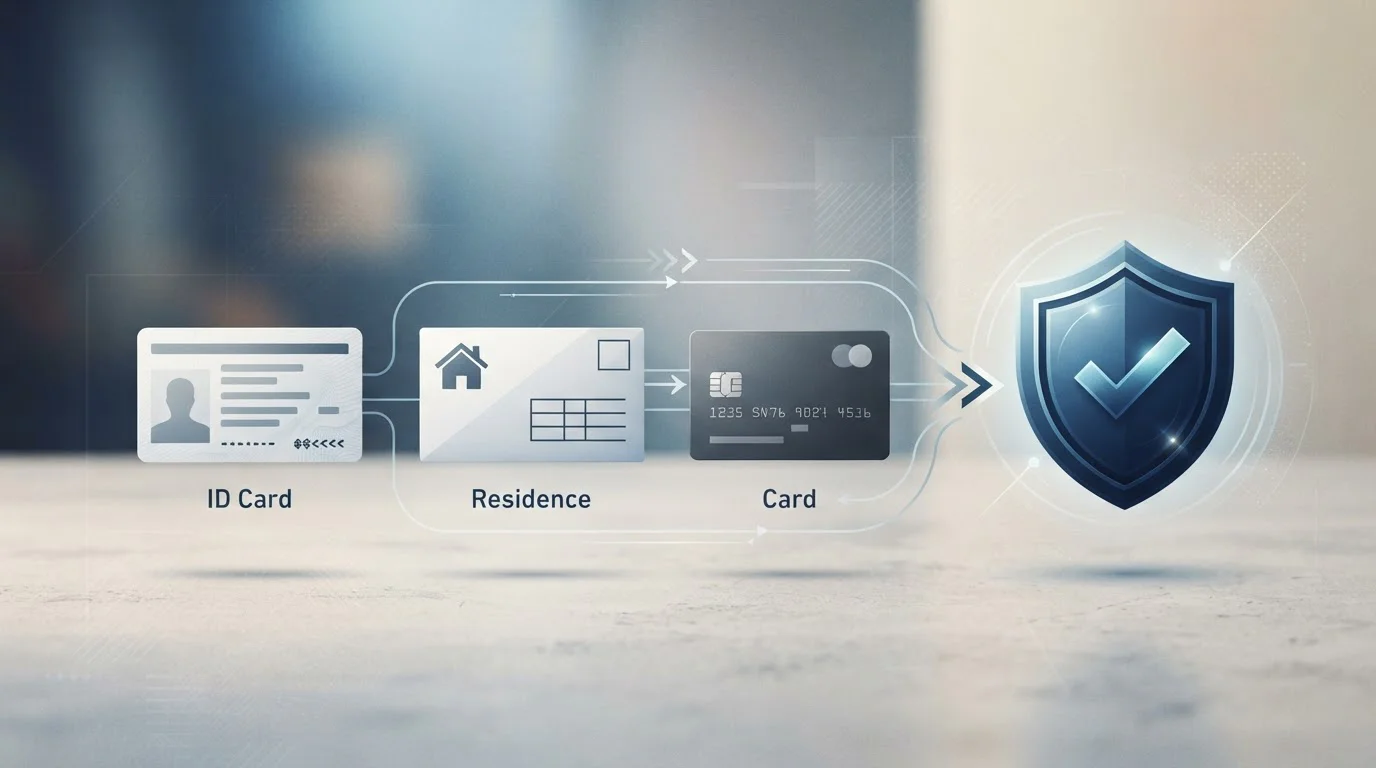
La policy KYC e i Termini citano diverse categorie di prova: documento d’identità, prova di indirizzo o residenza e verifica del metodo di pagamento. Nei Termini compaiono, come esempi, passaporto o carta d’identità, bollette e copie della carta usata per depositare. La policy KYC descrive inoltre controlli di identità e ubicazione e un approccio basato sul rischio.
È importante leggere questi esempi come categorie e non come una checklist immutabile valida per ogni persona. La società si riserva di chiedere i documenti ritenuti necessari e di applicare controlli aggiuntivi. In alcuni casi i Termini menzionano anche selfie con documento, video-verifica o una telefonata al numero associato al conto. La richiesta concreta mostrata nel tuo profilo prevale quindi su qualsiasi lista riassuntiva.
Qualità dei file: cosa riduce i rifiuti evitabili
La policy KYC indica diverse ragioni per cui un documento può non essere approvato: dati che non coincidono con il conto, immagini illeggibili, file danneggiati o documenti che non dimostrano le informazioni richieste. Questi punti suggeriscono una checklist pratica che non richiede di inventare procedure ulteriori.
- Usa documenti validi e autentici.
- Assicurati che testo, foto, nome e date siano leggibili.
- Controlla che i dati coincidano con quelli inseriti nel conto.
- Non tagliare elementi essenziali del documento se la richiesta richiede il documento completo.
- Usa il canale di upload previsto dal sito, non e-mail o chat non verificate.
Una foto tecnicamente perfetta non risolve un’incoerenza anagrafica. Prima dell’upload conviene quindi verificare anche i dati del profilo e correggere eventuali errori attraverso il percorso appropriato.
Tempi KYC: cosa dice oggi la policy e perché va ricontrollato
La KYC Policy accessibile durante questa verifica indica che, dopo il caricamento, i documenti ricevono uno stato temporaneo e il team KYC ha 24 ore per esaminarli e comunicare un esito, che può essere approvazione, rifiuto o richiesta di ulteriori informazioni. Questo è un dettaglio operativo ad alta variabilità e va letto come valore della policy corrente, non come promessa universale per ogni pratica o per ogni futuro aggiornamento.
Anche un controllo concluso rapidamente non equivale a un accredito immediato del prelievo. La pagina sui Prelievi Corgibet separa il tempo di verifica dal tempo di elaborazione del cashout e da quello richiesto dal metodo di pagamento dopo il rilascio. È utile tenere distinti questi tre orologi quando si interpreta uno stato in sospeso.
KYC e prelievo: il rapporto pratico
Il KYC serve a collegare il conto a una persona e a verificare elementi rilevanti per i controlli antiriciclaggio e di sicurezza. Nei Termini, il primo prelievo è esplicitamente associato alle procedure di verifica. È quindi normale che un cashout possa fermarsi prima dell’elaborazione finanziaria se l’identificazione non è completa.
Per evitare confusione, guarda lo stato del processo nell’ordine giusto: prima verifica se il conto richiede documenti; poi controlla se i documenti sono stati accettati; soltanto dopo interpreta lo stato del prelievo. Inviare più volte la stessa richiesta di cashout non accelera un KYC ancora aperto e può rendere più difficile capire quale operazione stai osservando.
Metodo di pagamento e source of funds
La policy KYC adotta un approccio basato sul rischio e permette verifiche legate a cliente, transazione e metodo di pagamento. I Termini citano espressamente la possibilità di chiedere prove relative ai sistemi di pagamento usati. Ciò rende prudente utilizzare strumenti intestati alla stessa persona che possiede il conto e conservare una traccia chiara dei depositi.
Non esiste però una singola richiesta documentale valida per tutti. Il tipo di controllo può dipendere dal caso. Se viene chiesta una prova aggiuntiva sull’origine dei fondi o sul titolare di un mezzo di pagamento, segui le istruzioni mostrate nel canale ufficiale e limita l’invio alle informazioni effettivamente richieste. Non inviare dati sensibili a contatti non verificati.
Privacy pratica durante la verifica
Un processo KYC richiede inevitabilmente dati sensibili, quindi l’igiene digitale conta. Prima di caricare un file controlla il dominio, evita reti pubbliche e verifica che la sessione sia quella del tuo account. Non pubblicare documenti in forum, social o chat di terze parti per chiedere se “vanno bene”. Se devi chiedere chiarimenti, descrivi il problema senza allegare il documento finché non sei nel canale ufficiale destinato all’upload.
Conserva localmente solo ciò che ti serve e proteggi il dispositivo. Se un documento contiene informazioni non richieste, non decidere arbitrariamente di oscurarle se questo potrebbe renderlo invalido: segui invece le istruzioni specifiche della procedura. L’obiettivo è fornire una prova leggibile e sufficiente senza diffondere copie inutili.
Cosa fare se il documento viene rifiutato
La policy elenca cause come discrepanza tra nome o indirizzo, illeggibilità, danneggiamento e tipologia di documento non accettata. Se ricevi un rifiuto, leggi prima la motivazione. Una nuova foto può risolvere un problema di leggibilità, ma non una discordanza tra il profilo e il documento. Allo stesso modo, inviare un file diverso non aiuta se il problema è il metodo di pagamento da verificare.
La strategia più efficace è correggere una variabile per volta: dati del conto, qualità dell’immagine, validità del documento o prova richiesta. Se la risposta chiede informazioni aggiuntive, usa quella richiesta come checklist invece di inviare una raccolta indiscriminata di documenti.
Dove collocare il KYC nella valutazione complessiva
Il KYC è una parte del rapporto con il conto, non una misura completa della qualità del casinò. Per rimettere la verifica nel contesto di pagamenti, giochi, mobile e trasparenza generale, torna alla recensione Corgibet. In questo modo puoi distinguere un controllo documentale normale da altri segnali che meritano una valutazione separata.
Tre errori di interpretazione da evitare
“Mi sono registrato, quindi sono già verificato”
No. La creazione dell’account e il KYC sono processi distinti.
“Ho caricato i documenti, quindi il prelievo è già in viaggio”
No. Approvazione KYC, elaborazione del prelievo e trasferimento del metodo di pagamento sono fasi diverse.
“Una lista online di documenti vale per tutti”
No. Le policy danno categorie ed esempi, mentre la richiesta concreta può dipendere dal controllo applicato al singolo account.
Checklist prima del primo cashout
- I dati del profilo corrispondono ai tuoi documenti?
- Hai accesso a un documento d’identità valido e leggibile?
- Puoi documentare l’indirizzo se richiesto?
- Il metodo di pagamento usato è riconducibile correttamente a te?
- Stai caricando file solo nel canale ufficiale?
- Hai distinto l’attesa KYC dall’elaborazione del prelievo?
Questa preparazione non garantisce l’approvazione automatica, ma riduce gli errori evitabili e rende più chiaro capire dove si trova una richiesta.
Come prepararsi senza inviare documenti in anticipo
Prepararsi al KYC non significa caricare file prima che vengano richiesti. Significa controllare che le informazioni del profilo siano corrette, sapere dove recuperare i documenti e assicurarsi che le copie siano leggibili. Conservare una cartella protetta con i documenti aggiornati può ridurre l’attrito, ma l’upload dovrebbe avvenire soltanto quando il sito indica cosa serve e attraverso quale canale.
Questo approccio evita anche di fornire più dati del necessario. Una richiesta può riguardare solo identità, solo indirizzo o anche metodo di pagamento. Seguire la richiesta concreta è più sicuro che inviare spontaneamente un pacchetto completo di documenti. Se il sito chiede un elemento aggiuntivo, considera quella richiesta come estensione del controllo e non come prova che la lista precedente fosse sbagliata.
KYC completato: cosa controllare dopo
Dopo l’approvazione verifica lo stato del prelievo separatamente. L’esito positivo del KYC rimuove un ostacolo di verifica, ma non elimina i normali tempi di elaborazione dell’operatore o quelli del circuito di pagamento. Se viene richiesta una nuova verifica in futuro, i Termini consentono controlli aggiuntivi, quindi una precedente approvazione non va interpretata come esenzione permanente da ogni controllo.
Mantieni inoltre aggiornati i dati dell’account. Un cambio di indirizzo, numero di telefono o metodo di pagamento può rendere necessario documentare informazioni nuove. Aggiornare il profilo attraverso i canali previsti è più lineare che lasciare una discrepanza da spiegare nel momento di un cashout.
Domande frequenti sul KYC Corgibet
Il KYC è collegato al primo prelievo?
Sì. I Termini correnti prevedono procedure di verifica per ciascun cliente al primo withdrawal e consentono ulteriori controlli.
Quali documenti possono essere richiesti?
Le policy citano documenti d’identità, prova di indirizzo o residenza e prove relative al metodo di pagamento; possono essere richiesti controlli aggiuntivi in base al caso.
Quanto dura la verifica?
La KYC Policy consultata in questa sessione indica 24 ore per l’esame dei documenti dopo l’upload, con possibile richiesta di ulteriori informazioni. Essendo un dettaglio operativo, va ricontrollato nella policy corrente al momento della verifica.
Posso prelevare mentre il KYC richiesto è incompleto?
I Termini indicano che i cashout non vengono processati finché il conto non è pienamente verificato quando la procedura è richiesta.
Preparato dagli editori di «Corgibet Casino».